Domain mdhr.de kaufen?
Wir ziehen mit dem Projekt
mdhr.de um.
Sind Sie am Kauf der Domain
mdhr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mdhr.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
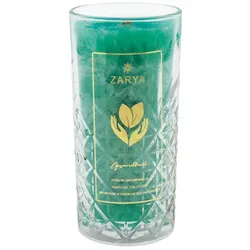
Dankbarkeitskerze »Gesundheit«Spüren Sie das Gefühl von tiefer Dankbarkeit und bringen Sie diese achtsam mit wohltuenden Düften zum Ausdruck. Diese hochwertigen Intentionskerzen, die aus 100 Prozent pflanzlichem Stearin (kbA), einem natürlichen Holzdocht und feinsten naturreinen bio-ätherischen Ölen bestehen, werden in liebevoller Handarbeit in Deutschland für Sie gefertigt. Ihre Brenndauer beträgt bis zu 80 Stunden. Die Kerzen werden im hochwertigen Glasbehälter in Kristallglasoptik in einer edlen schwarzen Geschenkverpackung mit goldenem Etikett geliefert. »Gesundheit« Spüren Sie tiefe Dankbarkeit für Ihre bisherige Gesundheit und bringen Sie noch mehr Wohlgefühl in Ihr Leben. Die Duftnoten der Verbene und des Abramelin-Öls erfüllen Sie mit Selbstliebe sowie Entspannung.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Multimeter - TZ-Gesundheit<p>Mit diesem Multimeter lassen sich die Körperspannung sowie zahlreiche weitere Messwerte präzise bestimmen.</p> <p><b>Das Gerät richtet sich insbesondere an versiertere Anwender. Für Personen ohne technisches Grundverständnis ist die Nutzung <u>nicht</u> empfohlen, da die Anwendung ein gewisses Maß an Fachkenntnis erfordert.</b></p> <p><strong>Bitte beachten Sie:</strong> Eine telefonische Erklärung des Messaufbaus ist aus zeitlichen und technischen Gründen nicht möglich.</p> <h3><b><span style="font-size:14px;">Vorteile auf einen Blick:</span></b></h3> <ul><li>Messung der eigenen Körperspannung und weiterer Werte</li><li>Vielseitig einsetzbar</li><li>Batterien im Lieferumfang enthalten</li></ul><strong style="color:rgb(51,51,51);font-family:Roboto, Arial, sans-serif;font-size:16px;letter-spacing:normal;"><span style="font-size:14px;">Eine Videoanleitung findest Du hier: </span></stron...29,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
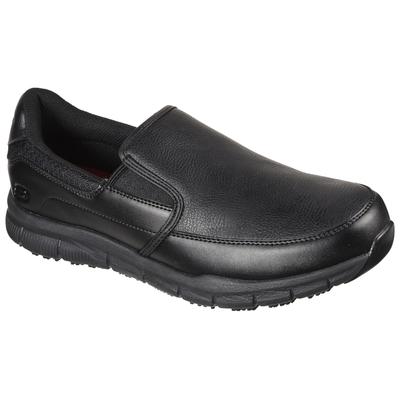
Berufsschuh SKECHERS "NAMPA-GROTON" Gr. 40, schwarz, 40, Textil, Lederimitat, Schuhe, Slipper für Gastronomie, Pflege, Krankenhaus mit StrecheinsätzenBerufsschuh, Skechers, aus Lederimitat, Farbe: Farbbezeichnung: schwarz, Material: Obermaterial: Lederimitat, Innenmaterial: Textil, Details: Besondere Merkmale: Slipper für Gastronomie, Pflege, Krankenhaus mit Strecheinsätzen, Verschluss:...69,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **

Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Knochentraktor 40L - Tragbarer Beintraktor - 16 kg Gewicht - Spezialwerkzeuge - Für Rehabilitation und TherapieDiese Beinschraube mit einem Fassungsvermögen von 40 Litern ist für Menschen gedacht, die Unterstützung beim Ausstrecken ihrer Beine suchen. Das Gerät hilft, die Flexibilität zu verbessern und Muskelspannung zu reduzieren. Features Inhalt: 40 Liter Gewicht: 16 kg Typ: Spezialwerkzeuge :/ EU Passt für Sie Diese Beinschraube ist für den Einsatz auf einer flachen Oberfläche geeignet und ist aufgrund des relativ leichten Gewichts von 16 kg tragbar.418,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
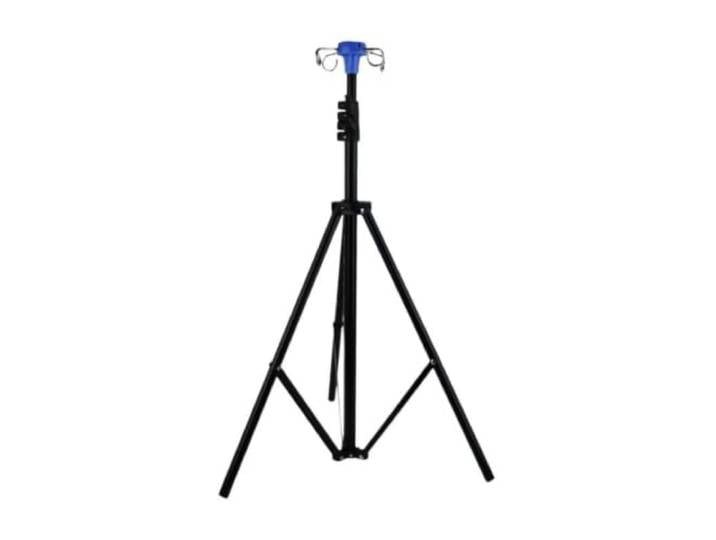
Höhenverstellbarer Infusionsständer mit 4 Haken Tragbarer mobiler Infusionsständer for die häusliche Pflege im Krankenhaus infusionsständerHöhenverstellbarer Infusionsständer mit 4 Haken Tragbarer mobiler Infusionsständer for die häusliche Pflege im Krankenhaus infusionsständer. Ob für Erwachsene oder Kinder, und unabhängig davon, ob der Patient sitzt oder liegt – der Infusionsständer ermöglicht es, den Aufhängepunkt auf die optimale Höhe im Verhältnis zum Flüssigkeitsspiegel einzustellen. Dies gewährleistet einen angemessenen Infusionsdruck sowie eine stabile Durchflussrate und eignet sich für Patienten unterschiedlicher Körpergröße und Lagerung. Dieser aus robustem, schwarz beschichtetem Metall gefertigte Stativ-Infusionsständer zeichnet sich durch Rost- und Kratzfestigkeit for eine lange Lebensdauer aus. Es verfügt über 4 stabile Metallhaken for gleichzeitigen Aufhängen mehrerer Infusionsbeutel. Die mehrteilige Teleskopstruktur ermöglicht eine flexible Höhenverstellung for Patienten in sitzender oder liegender Haltung. Die klappbare Stativbasis mit Rollen ermöglicht eine reibungslose Bewegung und platzsparende Lagerung. Es lässt sich schnell und ohne Werkzeug zusammenbauen und eignet sich for Krankenstationen, Kliniken und die Infusionsversorgung von Patienten zu Hause. Farbe:One Color154,27 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dankbarkeitskerze »Gesundheit«Spüren Sie das Gefühl von tiefer Dankbarkeit und bringen Sie diese achtsam mit wohltuenden Düften zum Ausdruck. Diese hochwertigen Intentionskerzen, die aus 100 Prozent pflanzlichem Stearin (kbA), einem natürlichen Holzdocht und feinsten naturreinen bio-ätherischen Ölen bestehen, werden in liebevoller Handarbeit in Deutschland für Sie gefertigt. Ihre Brenndauer beträgt bis zu 80 Stunden. Die Kerzen werden im hochwertigen Glasbehälter in Kristallglasoptik in einer edlen schwarzen Geschenkverpackung mit goldenem Etikett geliefert. »Gesundheit« Spüren Sie tiefe Dankbarkeit für Ihre bisherige Gesundheit und bringen Sie noch mehr Wohlgefühl in Ihr Leben. Die Duftnoten der Verbene und des Abramelin-Öls erfüllen Sie mit Selbstliebe sowie Entspannung.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Multimeter - TZ-Gesundheit<p>Mit diesem Multimeter lassen sich die Körperspannung sowie zahlreiche weitere Messwerte präzise bestimmen.</p> <p><b>Das Gerät richtet sich insbesondere an versiertere Anwender. Für Personen ohne technisches Grundverständnis ist die Nutzung <u>nicht</u> empfohlen, da die Anwendung ein gewisses Maß an Fachkenntnis erfordert.</b></p> <p><strong>Bitte beachten Sie:</strong> Eine telefonische Erklärung des Messaufbaus ist aus zeitlichen und technischen Gründen nicht möglich.</p> <h3><b><span style="font-size:14px;">Vorteile auf einen Blick:</span></b></h3> <ul><li>Messung der eigenen Körperspannung und weiterer Werte</li><li>Vielseitig einsetzbar</li><li>Batterien im Lieferumfang enthalten</li></ul><strong style="color:rgb(51,51,51);font-family:Roboto, Arial, sans-serif;font-size:16px;letter-spacing:normal;"><span style="font-size:14px;">Eine Videoanleitung findest Du hier: </span></stron...29,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Berufsschuh SKECHERS "NAMPA-GROTON" Gr. 40, schwarz, 40, Textil, Lederimitat, Schuhe, Slipper für Gastronomie, Pflege, Krankenhaus mit StrecheinsätzenBerufsschuh, Skechers, aus Lederimitat, Farbe: Farbbezeichnung: schwarz, Material: Obermaterial: Lederimitat, Innenmaterial: Textil, Details: Besondere Merkmale: Slipper für Gastronomie, Pflege, Krankenhaus mit Strecheinsätzen, Verschluss:...69,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Praxishandbuch Psychosomatische Medizin in der RehabilitationPraxishandbuch Psychosomatische Medizin in der Rehabilitation , Mit Zugang zur Medizinwelt , Reiningungssets > Autopflege & Aufbereitung , Erscheinungsjahr: 20201209, Produktform: Kartoniert, Redaktion: Köllner, Volker~Bassler, Markus, Seitenzahl/Blattzahl: 480, Abbildungen: 30 farbige Abbildungen, Keyword: Reha-Indikationen; Psychosomatische Rehabilitation; Rentenversicherung; sozialmedizinische Begutachtung; Beurteilung; ICF-Orientierung; Arbeitsunfähigkeit; Wiedereingliederung, Fachschema: Gesundheitspsychologie~Psychologie / Gesundheitspsychologie~Gesundheitswesen~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Nachsorge (medizinisch)~Rehabilitation~Medizin / Kritik, Theologie, Ethik, Philosophie~Psychiatrie - Psychiater, Fachkategorie: Gesundheitssystem und Gesundheitswesen~Psychotherapie~Rehabilitation~Klinische und Innere Medizin~Medizinethik, Standesregeln~Psychiatrie, Warengruppe: HC/Medizin/Andere Fachgebiete, Fachkategorie: Gesundheitspsychologie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer in Elsevier, Länge: 245, Breite: 170, Höhe: 20, Gewicht: 916, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 253790652,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zukunft der Pflege im Krankenhaus gestaltenZukunft der Pflege im Krankenhaus gestalten , Die Zukunft der Pflege im Krankenhaus gestalten - mit einem umfassenden Überblick über die aktuellen Herausforderungen in der Pflege aus vielen unterschiedlichen Perspektiven sowie konkrete Handlungsempfehlungen für die weitere Entwicklung der Pflege Die Herausforderungen im Krankenhaus waren seit Jahrzehnten nicht so enorm wie heute. Unsicherheiten sind durch akute Finanznot und eine ungewisse Krankenhausreform mit den Händen greifbar. Doch am Ende werden die Menschen, die weiterhin bereit sind, im Krankenhaus zu arbeiten, die Zukunft mitentscheiden. Die aktuelle Lage der Pflege im Krankenhaus ist bedrohlich. Viele Jahre lang wurde die Pflege als Kostenfaktor im Krankenhaus betrachtet, während die Ärzteschaft als Erlösfaktor definiert wurde. Mit der Auslagerung des Pflegebudgets aus der DRG-Vergütung ist zwar eine Stabilisierung in der Finanzierung erreicht worden. Die generalistische Pflegeausbildung wurde gestartet und die flächendeckende Einführung der PPR 2.0 immerhin beschlossen. Doch das Image der Pflege ist nachhaltig beschädigt und die dringend notwendige weitere Professionsentwicklung kommt kaum voran. Vorurteile, aktuelle Nöte und fehlende strukturelle Grundlagen blockieren eine positive Entwicklung der Pflege im Krankenhaus. Auch in den Augen des Gesetzgebers und in der eingesetzten Regierungskommission für eine Krankenhausreform spielt die Pflege lediglich als schutzbedürftige Berufsgruppe eine untergeordnete Rolle. Aktive Handlungsspotenziale für die Zukunftsgestaltung der stationären Versorgung werden der Pflege politisch kaum zugestanden. Doch gerade jetzt gilt es, die Zukunft der Pflege entscheidend mitzugestalten - in der Politik, in der Berufsvertretung, in den Kliniken und von den Pflegefachpersonen selbst. Die Chancen der Generalistik, Best Practice-Beispiele, internationale Blickwinkel, kreative Konzepte wie Magnetkrankenhäuser und engagierte berufspolitische Standpunkte, praktische Führungs- und Managementideen sowie klare Influencer-Statements in diesem Buch zeigen auf, wie viel Potenzial in der Pflege und damit in der Zukunft der Krankenhäuser stecken kann. Das Buch soll eine Einladung zu einer notwendigen inhaltlichen Debatte sein, die Potenziale der professionellen Pflege zu nutzen. Dies gilt für Krankenhäuser, für Patientinnen und Patienten und nicht zu Letzt für die Menschen, die diesen zukunftssicheren Beruf wählen und ausfüllen möchten. Der Inhalt: ¿ Realitätscheck: Veränderungsdruck im Krankenhaus und in der Pflege ¿ Besonderheiten im Pflegeberuf und Professionsentwicklung ¿ Best Practice in der Pflege und ein Blick über den Tellerrand ¿ Pflegeberuf der Zukunft: Aus- und Weiterbildung, Vergütung und Karriere ¿ Chancen durch Digitalisierung und Ambulantisierung ¿ Chancen durch neues Management und moderne Führung ¿ Chancen durch positives Image und ein starkes Berufsbild , Retuschestifte & Spray > Autopflege & Aufbereitung , Erscheinungsjahr: 20230607, Produktform: Leinen, Titel der Reihe: Gesundheitswesen in der Praxis##, Redaktion: Büchner, Vera Antonia~Engehausen, Roland~Peters, Marie~Schwaiberger, Maria, Seitenzahl/Blattzahl: 766, Keyword: DRG; DRG-Vergütung; Fachkräftemangel; Generalistik; Magnetkrankenhaus; PPR; PPR 2.0; Pflege im Krankenhaus; Pflegebudget; Pflegemanagement; Pflegeroboter; Zukunft der Pflege; stationäre Pflege, Fachschema: Krankenpflege~Pflege / Krankenpflege~Intensivpflege~Krankenpflege / Intensivpflege~Pflege / Intensivpflege~Management / Pflegemanagement~Pflegemanagement, Fachkategorie: Krankenpflege: Grundlagen und Fertigkeiten~Pflegepersonal-Patient-Beziehung~Pflege mit akademischer Ausbildung~Pflegedienste~Krankenpflege: Management und Führung, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Intensivpflege, Seitenanzahl: XVIII, Seitenanzahl: 766, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: medhochzwei Verlag, Verlag: medhochzwei Verlag, Verlag: medhochzwei Verlag GmbH, Länge: 242, Breite: 181, Höhe: 51, Gewicht: 1624, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.